Reken het uit
Begin met wat er elke maand binnenkomt en wat eruit gaat. De bedragen die er al staan, zijn die van het voorbeeldgezin uit inkomsten en uitgaven bijhouden. Vervang ze door de jouwe.
Je maand
Alles wat er binnenkomt, van jou en je partner
Ook wat één keer per jaar komt, gedeeld door twaalf
Boodschappen, uit eten, kleding, tanken, …
Wat je elke maand overhoudt
€ 670
Zet je dat opzij, dan is je spaarquote 16%.
- Buffer van 3 maanden vaste kosten
- € 6.450, met wat je overhoudt in 10 maanden
- Buffer van 6 maanden vaste kosten
- € 12.900, met wat je overhoudt in 1 jaar en 8 maanden
Wat een vast bedrag per maand kan worden
- Wat je inlegt
- € 24.000
- Zonder rendement
- € 24.000
- Met 4% per jaar
- € 29.450
Een rekenvoorbeeld, geen voorspelling. Het rendement kies je zelf, en niemand weet wat beleggen de komende jaren oplevert: het kan ook dalen.
Wat je hier invult, blijft in je browser. We bewaren of versturen er niets van.
Tip: Twijfel je over je variabele kosten? Tel op wat er de laatste drie maanden naar boodschappen, uit eten, kleding en tanken ging, en deel door drie. Een schatting uit je hoofd is een begin, je afschriften zijn preciezer.
Wat zeggen de vuistregels?
Een veelgebruikte vuistregel is minstens 10% van je netto inkomen opzijzetten. Bij € 2.500 netto is dat € 250 per maand. De bekende 50/30/20-regel legt de lat hoger: ongeveer de helft voor wat moet, 30% voor wat je zelf kiest en 20% om te sparen. Het hoeft niet elke maand precies zo te zijn, zolang je er gemiddeld op uitkomt.
Voor je buffer is drie tot zes maanden gangbaar, gerekend in vaste kosten of in netto inkomen. Hoe zekerder je inkomen, hoe meer je aan de korte kant zit.
Zo'n regel is een goed begin. Je eigen maanden kent hij niet. Krijg je in juni vakantiegeld en koop je in december cadeaus, dan houd je de ene maand veel over en de andere bijna niets. Het bedrag dat je elke maand vast opzijzet, moet ook in die mindere maanden lukken.
Een bedrag dat je volhoudt
Kijk naar je laatste twaalf maanden en schrijf per maand op wat er overbleef. Stel dat dat acht keer rond € 600 was, twee keer € 900 door vakantiegeld en een eindejaarspremie, en twee keer maar € 100, in de maand van de autoverzekering en in december. Gemiddeld is dat zo'n € 570.
Zet je elke maand € 570 vast opzij, dan kom je in die twee mindere maanden € 470 tekort, en dat haal je van je buffer. Kies je een lager bedrag dat in de meeste maanden lukt, en zet je in goede maanden het extra er los bij, dan blijft je buffer staan.
Zet dat vaste bedrag opzij op de dag dat je salaris binnenkomt, met een doorlopende opdracht. Wat je eerst opzijzet, geef je niet per ongeluk uit.
Eerst een buffer, dan beleggen
Een buffer is geld op een rekening waar je meteen bij kunt, voor een kapotte auto, de tandarts of een maand zonder inkomen. Zonder buffer betaal je zo'n tegenvaller met een lening, of met geld dat je belegde, op een moment dat je niet zelf kiest.
Beleggen is voor geld dat je jaren kunt missen. Op korte termijn kan het in waarde dalen. Met een buffer kun je zo'n daling uitzitten, zonder te moeten verkopen.
Of je belegt en waarin, beslis je zelf. Deze uitleg en Effe geven geen advies. Ze laten zien wat er volgens je eigen cijfers kan.
Wat een vast bedrag per maand kan worden
Leg je elke maand hetzelfde bedrag in en levert dat rendement op, dan brengt ook het rendement van vorige jaren weer iets op. Dat heet rente op rente, en het werkt vooral over lange tijd.
- Wat je inlegt
- € 24.000
- Rendement bij 4% per jaar
- € 5.450
- Na tien jaar
- € 29.450
Een rekenvoorbeeld, geen voorspelling, met een rendement dat we zelf kozen. Het echte rendement kan hoger of lager uitvallen, en ook negatief.
In de rekenhulp hierboven zie je het met je eigen bedrag, je eigen looptijd en een rendement dat je zelf kiest, altijd naast 0%.
Zo rekent Effe het voor je uit
In Effe hoef je niets in te vullen. Effe neemt je eigen maanden en laat twee bedragen zien: een veilig bedrag, dat in ongeveer drie van de vier maanden lukte, en een maximum, wat je gemiddeld overhield. Of je kiest zelf een bedrag.
Sleep het bedrag en je ziet per maand of het gelukt zou zijn, en hoe je buffer meegroeit of krimpt.
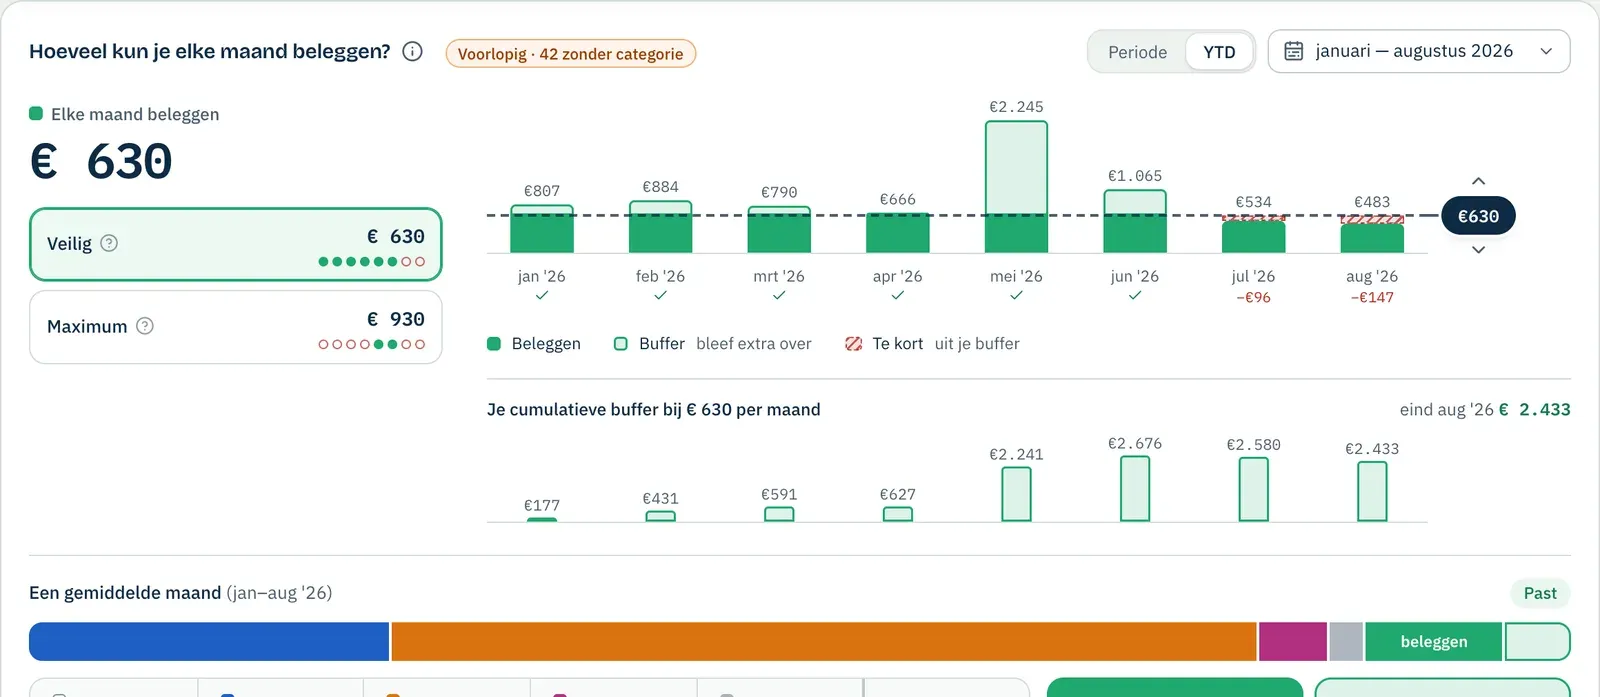
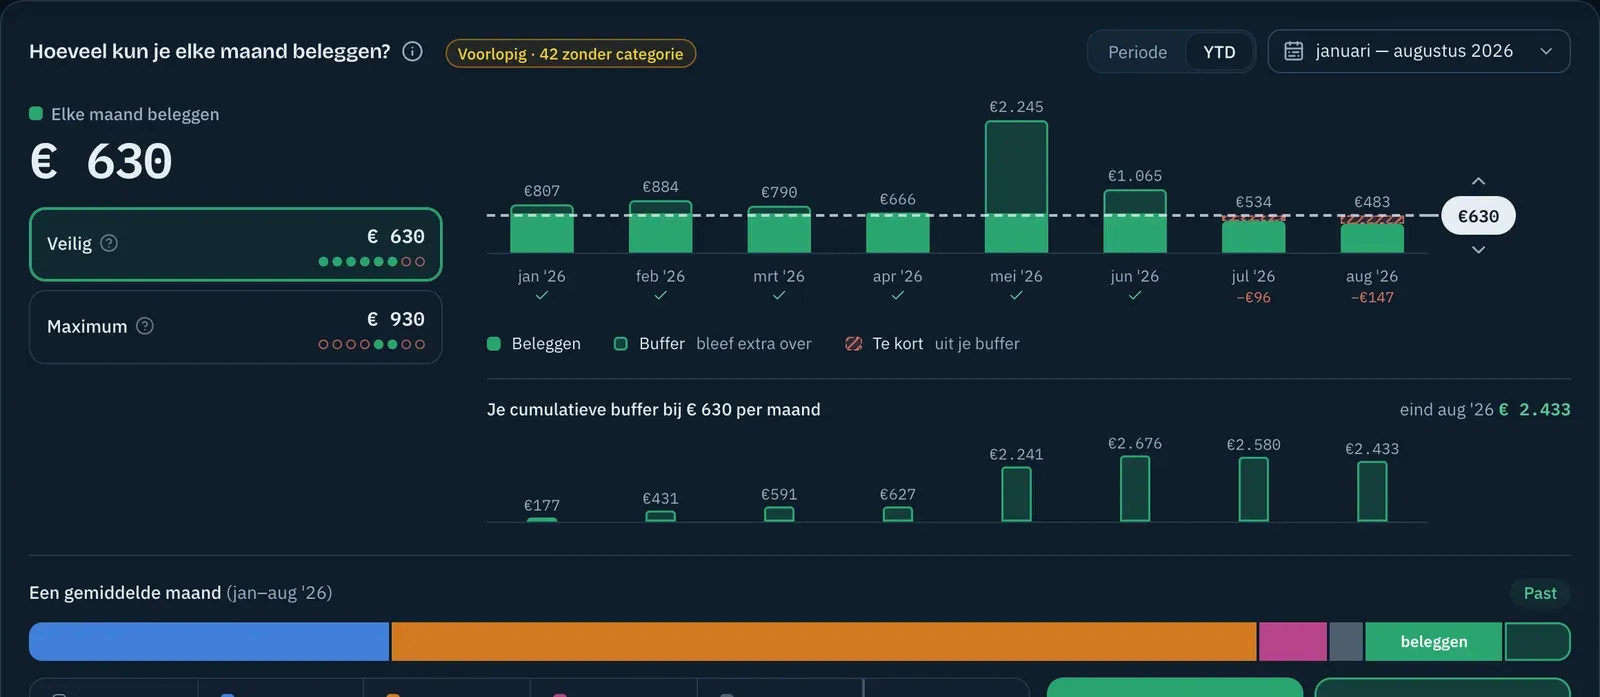
Hoeveel je elke maand kunt sparen en beleggen, berekend uit je eigen maanden, met je buffer eronder.
Daaronder rekent Effe uit wat dat bedrag over 1 tot 20 jaar kan worden, met een rendement dat je zelf kiest.
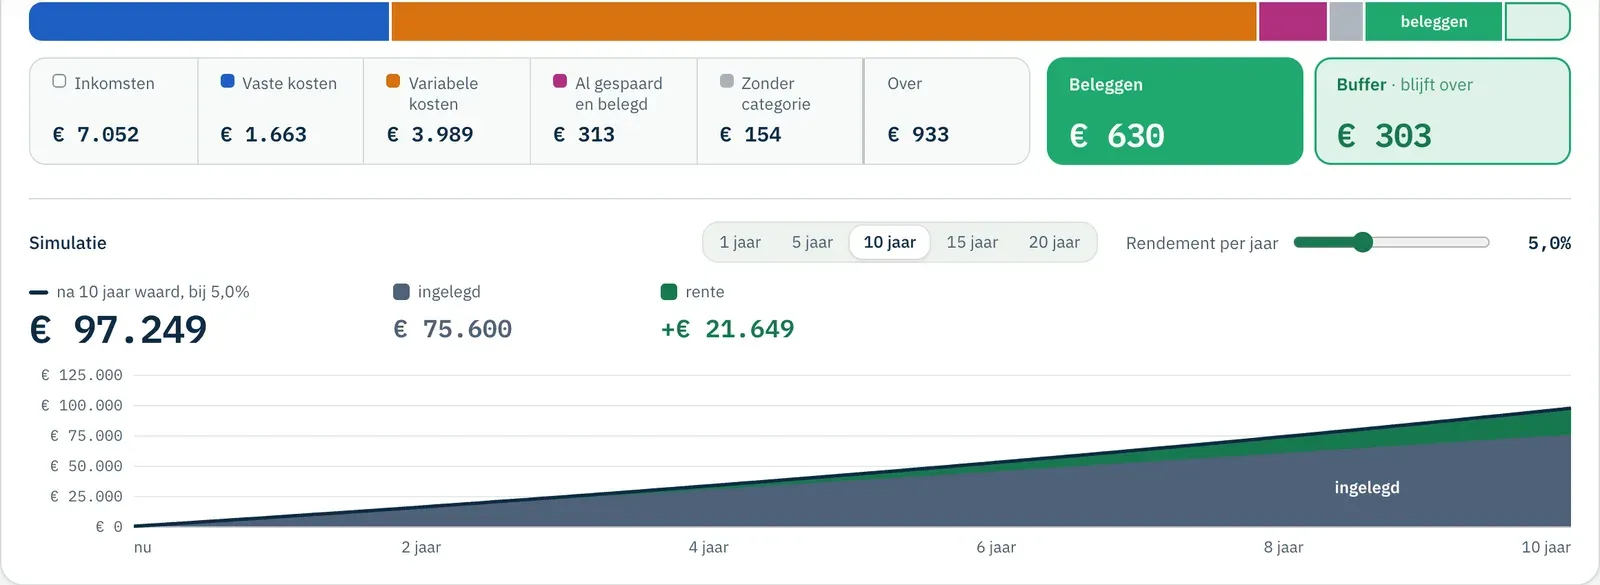
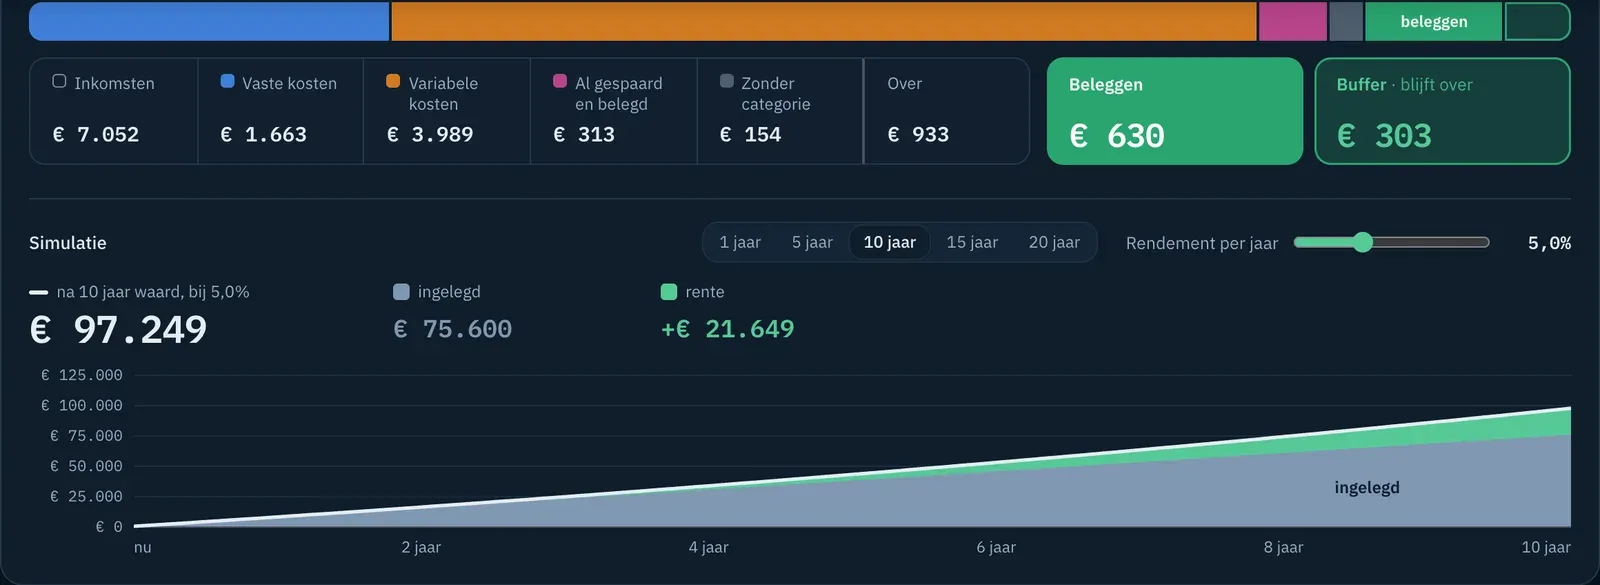
Wat je maandelijkse inleg kan worden, met wat je inlegt en wat het rendement erbij doet apart. Een rekenvoorbeeld, geen voorspelling.